Flådestyring og kørebog · opdateret 4. okt. 2026
Kørselsregnskab skabelon: Skattestyrelsens krav
Skattestyrelsen kræver ingen bestemt blanket til kørselsregnskab, men har et skema til kørselsafregning og et udfyldt eksempel med bemærkninger. Her kan du se felterne og kravene, som Skattestyrelsen selv beskriver dem. Satserne står hos Skattestyrelsen.
- Bestemt blanket
- Ikke krav
- Skattestyrelsen har et skema og et eksempel
- Satsen nedsættes
- over 20.000 km
- i kalenderåret
- Underskrifter
- 3
- udarbejdet, godkendt og efterregnet
- Erhvervsmæssig kørsel
- de første 60 dage
- mellem bopæl og samme arbejdssted
Ingen bestemt blanket
Der er ikke krav om en bestemt blanket, men Skattestyrelsen skriver, at det kan være en fordel at bruge samme systematik fra gang til gang. Skattestyrelsen har lagt skemaet til 2026 ud som pdf.
Felterne i skemaet
| Felt | Indhold |
|---|---|
| Virksomhed | CVR-nummer, navn og adresse |
| Medarbejder | CPR-nummer, navn og adresse |
| Dato | Datoen for den enkelte kørsel |
| Kørselsmål og delmål | Geografiske stedsangivelser |
| Erhvervsmæssigt formål | Arbejdsrelevant og mere præcist end "arbejde" |
| Antal km | Pr. tur og for perioden |
| Sats og beregning | Årets sats, delt ved 20.000 km |
| Egen bil | Erklæring og registreringsnummer |
| Årets kørsel | Km hidtil og herefter, overført mellem afregninger |
| Underskrifter | Udarbejdet, godkendt og efterregnet |
Kilder: Skattestyrelsen: Skema til kørselsafregning 2026 og eksempel med bemærkninger, set den 4. oktober 2026.
Kørselsmål og delmål
- Entydigt. Mål og delmål skal være geografiske stedsangivelser med entydig detaljeringsgrad.
- Ikke firmanavne. Et firmanavn eller en intern betegnelse er ikke entydigt.
- Bopæl. "Bopæl" og en vejnavn-angivelse er nok, når adressen på bopæl og fast arbejdssted fremgår af skemaet.
- Delmål. Delmålene forklarer en længere rute, så antallet af kørte kilometer ikke er i tvivl.
| Kørselsmål | Entydigt nok |
|---|---|
| Geografisk stedsangivelse | Ja |
| Firmanavn | Nej |
| Intern betegnelse | Nej |
| "Bopæl" og vejnavn, når adresserne står i skemaet | Ja |
Kilde: Skattestyrelsens eksempel på kørselsafregning, set den 4. oktober 2026.
Det erhvervsmæssige formål
Formålet skal være arbejdsrelevant og angives mere præcist end blot "arbejde". Skattestyrelsens eksempel bruger fx "Afhentning af trailer" og "Opmåling og tilbud på reparation".
20.000 km-grænsen
Kilometersatsen nedsættes for kørsel over 20.000 km i kalenderåret. Skemaet har derfor felter for årets kørsel hidtil og herefter, som overføres fra afregning til afregning. Satserne står på skat.dk/satser og reguleres årligt.
Tre underskrifter
Oplysningerne skal fremgå af arbejdsgiverens bilag og være synligt kontrolleret, fx med underskrift, stempel eller fejlrettelse. Opfylder kørslen ikke betingelserne, er godtgørelsen A-indkomst.
- 1Udarbejdet
Medarbejderen udfylder og underskriver.
- 2Godkendt
Kørselsleder eller arbejdsgiver kontrollerer og underskriver.
- 3Efterregnet
Bogholderen regner efter og underskriver.
Egen bil
Egen bil omfatter også ægtefællens eller, ved fælles økonomi, samleverens bil. Råder husstanden også over fri bil, skal registreringsnummeret altid oplyses, så arbejdsgiveren kan kontrollere, at egen bil er brugt.
| Bil | Tæller som egen bil |
|---|---|
| Medarbejderens bil | Ja |
| Ægtefællens bil | Ja |
| Samleverens bil | ved fælles økonomi |
Råder husstanden også over fri bil, skal registreringsnummeret altid oplyses.
60-dages-reglen
De første 60 dage med kørsel mellem bopæl og samme arbejdssted er erhvervsmæssige. Arbejdsgiveren skal kontrollere, at reglen overholdes, men opgørelsen skal ikke fremgå af kørselsafregningen.
Kørebog til firmabil
Skal kørebogen vise, at en firmabil ved bopælen ikke bruges privat, skal den indeholde noget andet. Den skal føres dagligt med kilometertællerens stand ved dagens start og slut, dato, fordeling mellem privat og erhverv og bestemmelsessteder (Den juridiske vejledning C.A.5.14.1.11). Du kan læse om elektroniske løsninger under elektronisk kørebog.
Det skal lønsystemet kunne
Så kan kørselsafregningen bogføres med de rigtige oplysninger.
- Registrere dato, mål, delmål, formål og km pr. tur.
- Opgøre årets samlede kørsel pr. medarbejder løbende.
- Skifte sats ved 20.000 km i kalenderåret.
- Gemme registreringsnummer og erklæring om egen bil.
- Vise arbejdsgiverens kontrol, fx godkendelse med navn og dato.
Varebiler med tilbud lige nu
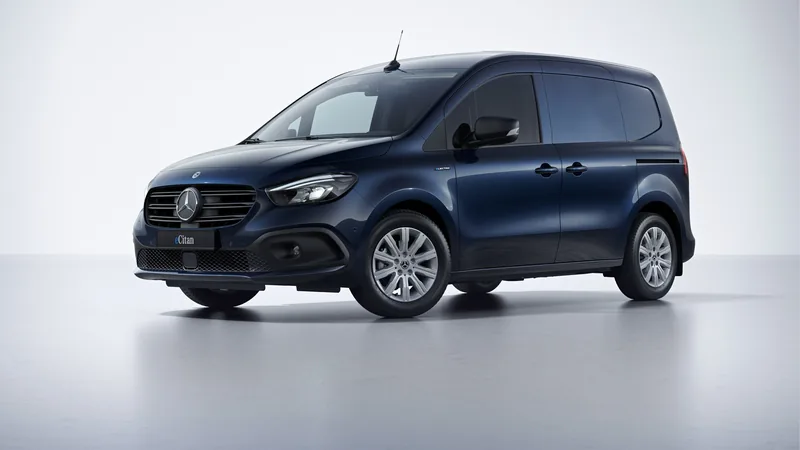 Lille varebilMercedes-Benz eCitan1.495 kr./md.20.000 kr. i udbetaling · 36 mdr. · Ejner Hessel
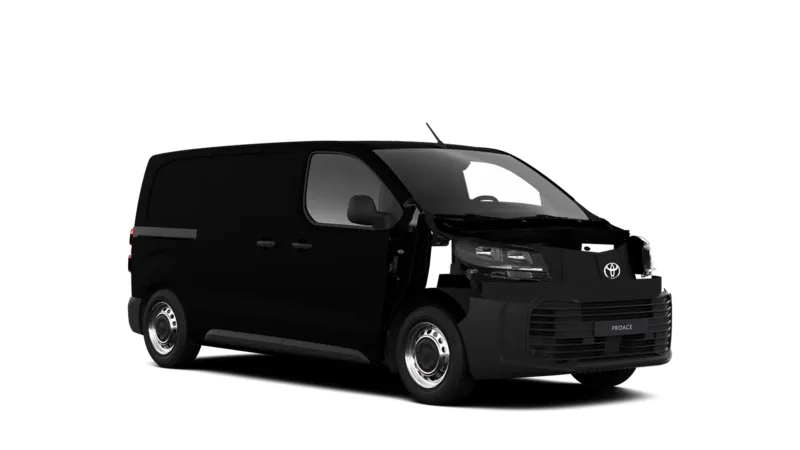 Mellemstor kassevognToyota Proace Electric1.840 kr./md.50.000 kr. i udbetaling · 60 mdr. · Toyota
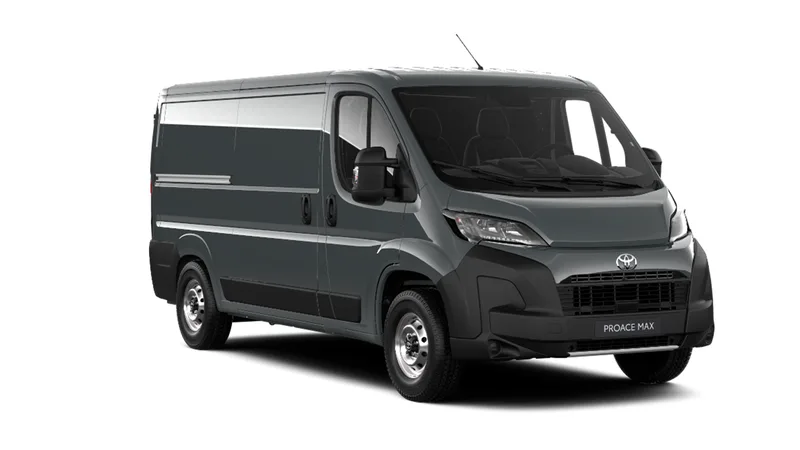 Stor kassevognToyota Proace Max (diesel)2.162 kr./md.60.000 kr. i udbetaling · 60 mdr. · Toyota
Vi viser det billigste tilbud på hver bil fra forhandlerens eller leasingselskabets egen prisliste. Leasingpriserne er uden moms. Se alle tilbud.
Skal vi hente tilbuddene hjem?
Vi ringer rundt til forhandlerne, beder om det samme hos alle og læser tilbuddene igennem, før du ser dem. Skal bilen leveres med kørebog eller GPS, så skriv det, så kommer det med i forespørgslen.
Gratis for dig. Forhandleren betaler os for henvendelsen. Alle betaler det samme beløb, og de betaler, uanset om du siger ja eller nej.
Ofte stillede spørgsmål
Findes der en officiel skabelon til kørselsregnskab?
Skattestyrelsen har et skema til kørselsafregning og et udfyldt eksempel med bemærkninger. Der er ikke krav om at bruge en bestemt blanket.
Hvad skal stå i et kørselsregnskab?
Der skal stå dato, kørselsmål og delmål, erhvervsmæssigt formål, antal km, sats og beregning, oplysning om egen bil og virksomhedens og medarbejderens navn, adresse og CVR- eller CPR-nummer.
Må man skrive firmanavnet som kørselsmål?
Nej. Skattestyrelsen skriver, at et firmanavn eller en intern betegnelse ikke er entydigt. Målet skal være en geografisk stedsangivelse.
Skal kørselsregnskabet underskrives?
Arbejdsgiveren skal synligt kontrollere oplysningerne, fx med underskrift, stempel eller fejlrettelse. Skattestyrelsens skema har felter til udarbejdet, godkendt og efterregnet.
Hvad sker der ved kørsel over 20.000 km?
Kilometersatsen nedsættes for kørslen over 20.000 km i kalenderåret. Satserne står hos Skattestyrelsen.
Mere om flådestyring og kørebog
Elektronisk kørebogGPS-sporing af medarbejdereFlådestyringssystemBrændstofkort og ladekortTakograf-udstyrTelematik fra producenten
Flådestyring og kørebog: hele oversigten · Alt til varebilen
Kilder
- Skattestyrelsen: Dokumentation og kontrol af kørselsgodtgørelse, hentet 4. okt. 2026
- Skattestyrelsen: Skema til kørselsafregning 2026 (pdf), hentet 4. okt. 2026
- Skattestyrelsen: Eksempel på kørselsafregning med bemærkninger (pdf), hentet 4. okt. 2026
- Den juridiske vejledning 2026-2: C.A.5.14.1.11 Vurderingen af, hvornår en bil er til rådighed for privat kørsel, hentet 4. okt. 2026
Siden er ikke skatte-, revisions- eller juridisk rådgivning. Regler og satser kan være ændret siden den dato, der står ved kilden.