El-abonnement og opladning · opdateret 8. okt. 2026
Refusion af elafgift på opladning af elbil
Virksomheder, der driver ladestandere, kan få elafgiften på strømmen til registrerede elbiler tilbage. Ordningen står i elafgiftslovens § 11 g og gælder til og med 2030. Her er betingelserne, målingen og dokumentationen. Satserne står hos Skatteministeriet.
- Ordningen gælder
- til og med 31. december 2030
- i § 11 g fra 1. januar 2026
- Lovgrundlag
- § 11 g
- i elafgiftsloven
- Data ved VE-anlæg gemmes
- 5 år
- efter regnskabsårets udløb
- Statsstøtteregister
- 100.000 euro
- eller mere i et kalenderår skal indberettes
Ordningen kort
Elafgiften er en afgift på strøm, og den står på elregningen. En virksomhed, der driver ladestandere, kan få afgiften tilbage for den strøm, der går til at lade registrerede elbiler. Reglen kaldes særordningen for elbiler og står i elafgiftslovens § 11 g.
Ordningen gælder registrerede elbiler, også hybridbiler, og dermed også en elvarebil på gule plader. Pengene går til den virksomhed, der driver ladestanderen. Det er ikke nødvendigvis den virksomhed, der ejer bilen. Ordningen har særlige regler for husstande med VE-anlæg, altså solceller og andre anlæg, der selv producerer strøm fra vedvarende kilder.
- Lovgrundlag. Elafgiftslovens § 11 g, indsat ved lov nr. 1776 af 29. december 2025. Reglerne stod før i § 21 i lov nr. 1353 af 21. december 2012.
- Periode. 1. januar 2026 til og med 31. december 2030.
- Hvad. Elafgift af strøm, som virksomheden forbruger til opladning af batterier i registrerede elbiler, også hybridbiler.
- Hvor. I ladestandere, der drives for virksomhedens regning og risiko, og på batteriskiftestationer.
- § 11 g gælder fra
- 1. januar 2026
- Og til og med
- 31. december 2030
- Data ved VE-anlæg gemmes
- 5 år
Kilde: Den juridiske vejledning E.A.4.6.3.2, set den 7. oktober 2026.
Sådan virker godtgørelsen
Virksomheden betaler først den fulde elafgift over elregningen. Bagefter opgør den, hvor meget strøm måleren i ladestanderen har registreret, og indberetter beløbet i sin momsangivelse. Skattestyrelsen refunderer så afgiften, bortset fra EU's minimumssats.
Ordningen har en lempelse, som de almindelige regler ikke har. Normalt kan en virksomhed kun få refusion af elafgift i samme omfang, som den har fradrag for moms af strøm. Det krav gælder ikke for strøm til opladning af elbiler i særordningen.
Beløbet pr. kWh står ikke på denne side, fordi satserne ændrer sig. Skatteministeriet har den aktuelle sats på skm.dk.
Hvem kan få den
Refusionen gives til virksomheder, der driver ladestandere for egen regning og risiko og er involveret i driften. Det afgørende er, hvem der driver standeren og bærer risikoen, og ikke hvem der ejer den (SKM2020.12.SR).
Ifølge lovforarbejderne kan refusionen også gives for ladebokse, som virksomheden driver i kunders private hjem, hvor strømmen kommer fra husstandens almindelige elforsyning, og husstanden betaler elregningen.
Ordningen gælder erhvervsmæssig opladning. En kommune kunne ikke få refusion for strøm til bilerne i den kommunale hjemmepleje, fordi Skatterådet så hjemmeplejen som en opgave, kommunen løser som offentlig myndighed (SKM2024.373.SR). Afgørelsen er påklaget til Landsskatteretten.
Regning og risiko i praksis
Skatterådet har svaret på flere sager om ladebokse, som en ladeoperatør driver hos kunder mod et fast abonnement. Svarene viser, hvor grænsen går.
I SKM2021.379.SR var kravet opfyldt, når operatøren stod for ubegrænset service og reparation. Det var ikke opfyldt, når operatøren kun stod for to aftalte serviceringer om året og ikke bar risikoen for, at ladestanderen gik til ved et hændeligt uheld.
I SKM2021.354.SR var kravet ikke opfyldt, når kunden selv skulle betale en ny ladestander, hvis den gamle var slidt op. Det var opfyldt, når kunden kun betalte et fast månedligt abonnement. Om operatøren havde risikoen for udsving i elprisen, var uden betydning.
| Aftalen mellem operatør og kunde | Regning og risiko opfyldt |
|---|---|
| Kunden betaler kun et fast månedligt abonnement | Ja |
| Operatøren står for ubegrænset service og reparation | Ja |
| Operatøren står kun for to serviceringer om året | Nej |
| Kunden betaler selv en ny ladestander efter slid | Nej |
| Operatøren har ikke risikoen for udsving i elprisen | Uden betydning |
Kilde: Den juridiske vejledning E.A.4.6.3.2 om SKM2021.379.SR og SKM2021.354.SR, set den 7. oktober 2026.
Egen ladestander på firmaets adresse
Den enkleste opsætning er en ladestander på virksomhedens egen adresse, som virksomheden selv driver. Strømmen kommer over virksomhedens elregning, og måleren i standeren viser, hvor meget der er gået til bilerne. Virksomheden søger selv godtgørelsen i sin momsangivelse.
Det gælder også, når andre end virksomhedens egne biler lader. I SKM2022.432.SR kunne en virksomhed få refusion efter særordningen for strøm til gratis opladning af medarbejdernes private elbiler og af kunders, leverandørers og samarbejdspartneres elbiler på adressen.
Samme virksomhed kunne ikke bruge de almindelige regler om refusion af elafgift, fordi kravet om momsfradrag ikke var opfyldt. Skatterådets svar handler også om moms og skat af den gratis opladning. I ladestander på firmaadressen kan du læse om installationen.
Tre opsætninger
Hvem der får pengene, afhænger af, hvem der driver ladestanderen, og ikke af, hvem der ejer bilen. Står ladeboksen hjemme hos en medarbejder og drives af en ladeoperatør, er det operatøren, der får refusionen. Det samme gælder hos en kunde.
Der er flere krav til dokumentation, når strømmen ikke går over virksomhedens egen elregning. Hos en husstand med solceller skal operatøren også bruge husstandens timedata.
Egen ladestander på firmaets adresse
- Hvem får refusionen
- Virksomheden, der driver standeren
- Krav
- Måler i ladestanderen
Ladeboks hos medarbejder eller kunde, drevet af en ladeoperatør
- Hvem får refusionen
- Ladeoperatøren
- Krav
- Måler i boksen og dokumentation for, at husstanden har betalt fuld elafgift
Ladeboks hos husstand med solceller
- Hvem får refusionen
- Ladeoperatøren
- Krav
- Samtykke, timedata fra DataHub og måling i ladestanderen
Kilder: Den juridiske vejledning 2026-2, E.A.4.6.3.2 og Skattestyrelsen, 18. december 2025, set den 4. oktober 2026.
Ladeboks hjemme hos medarbejderen
Hjemme hos en medarbejder kommer strømmen fra husstandens almindelige elforsyning, og husstanden betaler elregningen. Ladeoperatøren skal derfor kunne dokumentere, at husstanden har betalt fuld elafgift af hele sit forbrug, også strømmen til ladeboksen.
Har husstanden elvarme og betaler den lavere elvarmesats, kan operatøren stadig få refusion for de perioder, hvor husstanden har betalt fuld elafgift. Det bekræftede Skatterådet i SKM2026.174.SR. Operatøren skal kunne fremlægge målinger af husstandens fuldt afgiftspligtige forbrug fra det aftagenummer, der forsyner ladestanderen.
Operatøren har ingen pligt til at give pengene videre til kunden. I ladestander hjemme hos medarbejderen kan du se, hvordan medarbejderen får strømmen betalt.
Måling
Måleren skal være placeret i selve ladestanderen, uanset om standeren står i det offentlige rum, hos en husstand eller andre steder. Det er altså ikke nok med bygningens eller husstandens egen elmåler.
Kravet gælder også for virksomheder, der lader batterier på batteriskiftestationer.
- Måleren sidder i ladestanderen. Kravet gælder, uanset om standeren står i det offentlige rum, hos husholdninger eller andre steder.
- Batteriskift. Kravet om måling gælder også på batteriskiftestationer.
- Målertekniske krav. De står i Den juridiske vejledning, afsnit E.A.4.6.14.5.
Krav til måleren i ladestanderen
Skatterådet tog i SKM2024.303.SR stilling til forskellige typer interne målere hos en ladeoperatør. Skattestyrelsen ændrede derefter praksis med styresignalet SKM2024.555.SKTST.
Efter praksisændringen skal målingerne kunne dokumentere, hvor meget afgiftspligtig strøm der er brugt. Skatterådet har brugt den praksis siden. I SKM2025.506.SR skulle en bimåler i ladestanderen opfylde de krav, der står i styresignalet.
- Før praksisændringen
Måleren skulle opfylde kravene i BEK 582 af 28. maj 2018 og MI-003 i BEK 774 af 1. juni 2022. MID-godkendelse var ikke en betingelse.
- SKM2024.303.SR
Skatterådet tog stilling til forskellige typer interne målere hos en ladeoperatør.
- SKM2024.555.SKTST
Skattestyrelsen ændrede praksis. Nu skal målingerne kunne dokumentere, hvor meget afgiftspligtig strøm der er brugt.
- SKM2025.506.SR
En bimåler i ladestanderen skulle opfylde kravene i styresignalet.
Dokumentation
Virksomheden skal fremlægge opgørelserne af målingerne, når Skattestyrelsen beder om det. Kravene afhænger af, hvem der betaler elregningen, og om der er solceller på adressen.
- Opgørelser af målinger af den forbrugte strøm i ladestanderne, som skal fremlægges på anmodning.
- Fakturaer eller særskilte opgørelser, hvor afgiftens størrelse fremgår (SKM2021.379.SR).
- Når kunden betaler elregningen: dokumentation for, at der er betalt fuld elafgift af husstandens forbrug inkl. ladestanderen.
- Ved VE-anlæg skal virksomheden gemme adressen, ladestanderen hører til, og målingerne fra aftagenummeret med nummeret anført i 5 år efter regnskabsårets udløb.
Solceller fra 2026
Før 2026 kunne en ladeoperatør ikke få refusion af elafgiften for en kunde med solceller på adressen. Fra 1. januar 2026 kan operatøren få afgiften refunderet for den strøm, husstanden trækker fra nettet og bruger i ladestanderen.
Refusionen opgøres time for time. Operatøren sammenligner måledata fra DataHub med ladestanderens måling, og den laveste af de to målinger i hver time er grundlaget.
Formålet med udvidelsen er at fremskynde udviklingen af grøn transport i Danmark, skriver Den juridiske vejledning. Kunderne kan være både private og virksomheder.
| Time 10–11 (Skattestyrelsens eksempel) | kWh |
|---|---|
| Forbrug i ladestanderen | 5 |
| Trukket fra nettet ifølge DataHub | 2 |
| Fra solcellerne | 3 |
| Grundlag for refusion | 2 |
Kilde: Skattestyrelsen: Udvidet refusionsordning for elafgift ved opladning af elbiler, set den 4. oktober 2026.
Laveste måling i hver time
Reglen er den samme i hver time. Har ladestanderen brugt mere strøm, end husstanden har trukket fra nettet, går Skattestyrelsen ud fra, at resten kom fra solcellerne. Så er der kun refusion for den strøm, der kom fra nettet.
Den juridiske vejledning har to eksempler. Bruger ladestanderen 10 kWh i en time, hvor husstanden trækker 5 kWh fra nettet, er der refusion for 5 kWh. Trækker husstanden 15 kWh fra nettet i samme time, er der refusion for alle 10 kWh.
Samtykke og data fra DataHub
Ladeoperatøren skal have samtykke fra hver husstand med solceller til at hente data om elforbruget fra det kollektive net via DataHub. Uden samtykket kan operatøren ikke dokumentere, hvor meget strøm der kom fra nettet.
Operatøren skal også have en it-løsning, der kan dokumentere forbruget i ladestanderen og forbruget fra nettet time for time. Skattestyrelsen kræver, at måledata bliver oplyst, så de tydeligt kan afstemmes med data fra DataHub.
Sådan søges pengene tilbage
Beløbet indberettes i virksomhedens momsangivelse. Ved VE-anlæg skal måledata oplyses, så Skattestyrelsen kan afstemme dem med data fra DataHub.
Skattestyrelsen skriver, at mange virksomheder regner refusionen ud i et internt regneark. Regnearket skal have den sats, der gælder i perioden, og satsen blev ændret den 1. januar 2026.
- 1Mål strømmen
Måleren i ladestanderen opgør den strøm, bilerne har ladet.
- 2Indberet
Virksomheden indberetter beløbet i sin momsangivelse.
- 3Ved VE-anlæg
Måledata oplyses, så Skattestyrelsen kan afstemme dem med data fra DataHub.
- 4Gem oplysningerne
Ved VE-anlæg gemmes oplysningerne i 5 år efter regnskabsårets udløb.
Elafgiften i 2026 og 2027
Elafgiften er sat midlertidigt ned fra 1. januar 2026 til 31. december 2027 ved lov nr. 1775 af 29. december 2025, ifølge Skattestyrelsen og Den juridiske vejledning. Refusionen er forskellen mellem elafgiften og EU's minimumssats, så beløbet pr. kWh er mindre i de to år. Skatteministeriet har den aktuelle sats på skm.dk.
Skattestyrelsen skriver, at beløbet på momsangivelsen derfor bliver betydeligt lavere, end virksomhederne er vant til.
Efter 2030
Den juridiske vejledning skriver, at opladning af elbiler som udgangspunkt får fuld elafgift fra 1. januar 2031, både erhvervsmæssigt og privat. Så er der ingen mulighed for refusion.
Fuld elafgift på opladning blev første gang vedtaget med lov nr. 687 af 8. juni 2017 med virkning fra 2020. Tidspunktet er siden udskudt to gange, senest med lov nr. 203 af 13. februar 2021.
Statsstøtte
Ordningen er omfattet af reglerne om statsstøtte. Får en virksomhed 100.000 euro eller mere i støtte fra ordningen i et kalenderår, skal støtten indberettes til EU's statsstøtteregister.
Støttemodtageren er den virksomhed, der får afgiften tilbage. Støtten er forskellen mellem den almindelige elafgift og EU's minimumssats for den strøm, virksomheden har brugt. Virksomheder, der skal indberette, sender beløb og oplysninger til Skatteforvaltningen.
Ordningen følger EU's gruppefritagelsesforordning, og betingelserne skal være opfyldt hele tiden. Kriseramte virksomheder må fx ikke bruge støtteordningen. Reglerne står i bekendtgørelse nr. 578 af 28. maj 2024.
Ladeoperatøren og kunden
Skatterådets svar i SKM2025.506.SR handler om en operatør, der både driver ladebokse og leverer strøm til private elbilkunder. Svaret gælder også, når strømmen leveres af et selskab, der er fællesregistreret for moms med operatøren.
- Ingen pligt til at give refusionen videre. En ladeoperatør, der har fået elafgiften tilbage, behøver ikke give den videre til elbilkunderne (SKM2025.506.SR).
- Rabat. Gives refusionen videre, kan den anses som rabat på operatørens levering af drift, vedligehold og elektricitet efter momslovens § 27, stk. 4.
- Moms. Operatøren har ikke momsfradrag for afgiften af den el, kunden har betalt, efter momslovens § 37, stk. 1.
Kilde: Den juridiske vejledning E.A.4.6.14.5, set den 4. oktober 2026.
Ordningens historik
Særordningen har været midlertidig fra begyndelsen og er forlænget flere gange. Hver gang er tidspunktet for fuld elafgift på opladning rykket tilsvarende.
- 2010
Skatterådets afgørelse 27. april 2010 om godtgørelse af elafgift ved opladning af elbiler (SKM2011.259.SKAT).
- 2012
Særordningen i § 21 i lov nr. 1353 af 21. december 2012.
- 2017
Lov nr. 687 af 8. juni 2017 indfører fuld elafgift på opladning fra 2020.
- 2019
Lov nr. 1585 af 27. december 2019 forlænger ordningen og udskyder den fulde afgift til 2022.
- 2021
Lov nr. 203 af 13. februar 2021 forlænger ordningen til 31. december 2030.
- 2026
Reglerne flyttes til elafgiftslovens § 11 g og udvides til kunder med VE-anlæg, fx solceller.
- 2031
Opladning får fuld elafgift, og som udgangspunkt er der ingen tilbagebetaling.
Kilde: Den juridiske vejledning E.A.4.6.3.2, set den 4. oktober 2026.
Det skal ladeoperatøren vide
Så kan måling og dokumentation sættes op til godtgørelsen.
- Hvem der driver ladestanderne og bærer risikoen.
- Om ladestanderne står på firmaets adresse eller hos medarbejdere.
- Om ladestanderne også lader medarbejdernes private elbiler eller kunders biler.
- Om der er solceller, andre VE-anlæg eller elvarme på adressen.
- Hvordan måledata leveres til momsangivelsen.
- Hvordan dokumentationen gemmes i 5 år.
Elvarebiler med tilbud lige nu
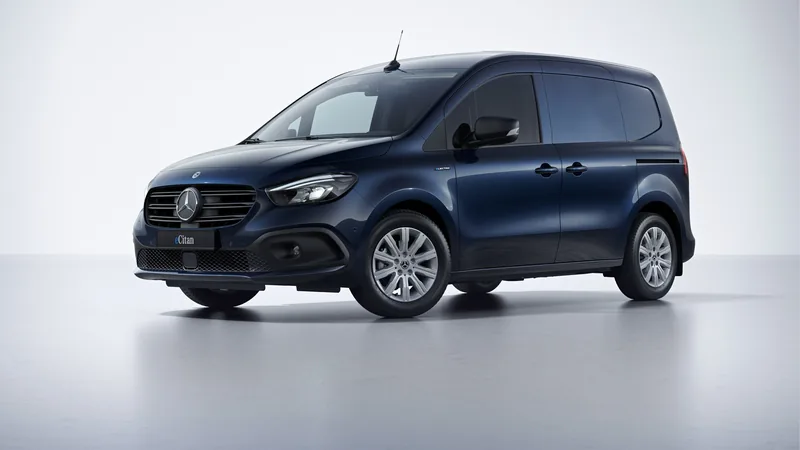 Mercedes-Benz eCitan1.495 kr./md.20.000 kr. i udbetaling · 36 mdr. · Ejner Hessel
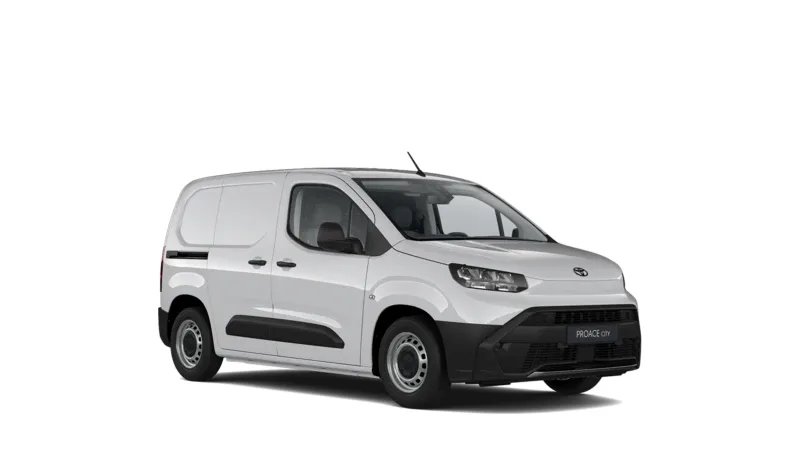 Toyota Proace City Electric1.695 kr./md.40.000 kr. i udbetaling · 60 mdr. · Toyota
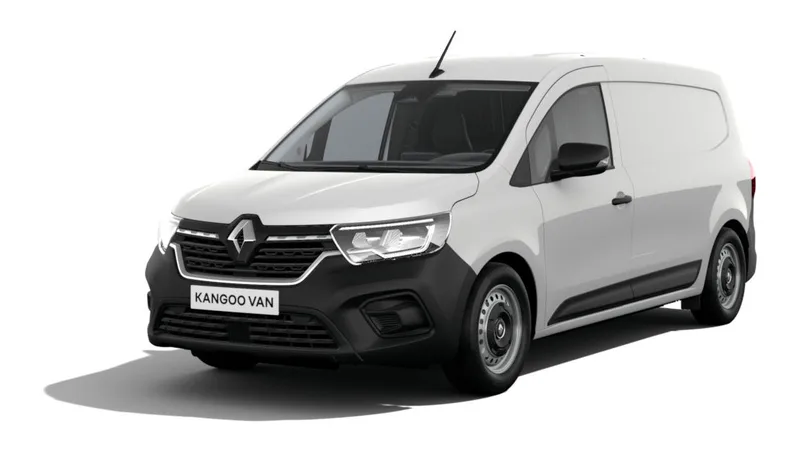 Renault Kangoo E-Tech1.699 kr./md.50.000 kr. i udbetaling · 60 mdr. · Ejner Hessel
Vi har brugt det billigste tilbud på hver bil, og prisen står på forhandlerens eller leasingselskabets egen prisliste. Leasingpriserne er uden moms. Se alle tilbud på leasing af varebiler.
Få et tilbud på varebilen
Vi sender din henvendelse til en forhandler af mærket, som kontakter dig med et tilbud. El-abonnement og opladning kan komme med i tilbuddet, hvis du skriver det i beskeden.
Det koster dig ikke noget. Forhandleren betaler os for henvendelsen, uanset om du siger ja eller nej. Har vi en partner på mærket, går henvendelsen til partneren.
Ofte stillede spørgsmål
Kan virksomheder få elafgiften tilbage på opladning af elbiler?
Ja, hvis virksomheden driver ladestanderen for egen regning og risiko, og strømmen måles i standeren. Ordningen gælder til og med 31. december 2030.
Kan firmaet få elafgiften tilbage på opladning hjemme hos medarbejderen?
Refusionen går til den, der driver ladeboksen for egen regning og risiko. Det kan være en ladeoperatør, der måler forbruget i boksen og dokumenterer, at husstanden har betalt fuld elafgift, men også virksomheden selv.
Hvad kræver målingen?
Der skal sidde en måler i ladestanderen. Ved VE-anlæg på adressen skal der også bruges timedata fra DataHub.
Hvor indberettes refusionen?
I virksomhedens momsangivelse.
Hvor meget får man tilbage?
Elafgiften refunderes ned til EU's minimumssats. Elafgiften er midlertidigt nedsat i 2026 og 2027, så beløbet er mindre i de år. Satserne står hos Skatteministeriet på skm.dk.
Skal måleren i ladestanderen være MID-godkendt?
Nej. MID er EU's måleinstrumentdirektiv. Før praksisændringen skrev Den juridiske vejledning, at måleren ikke behøvede at være MID-godkendt, så længe den opfyldte kravene i BEK 582 af 28. maj 2018 og MI-003. Efter styresignalet SKM2024.555.SKTST kan der ikke kræves, at måleren opfylder de to bekendtgørelser, men målingerne skal kunne dokumentere mængden af forbrugt afgiftspligtig elektricitet.
Skal ladeoperatøren give refusionen videre til kunden?
Nej. Skatterådet bekræftede i SKM2025.506.SR, at operatøren ikke er forpligtet til det. Gives den videre, kan den momsmæssigt anses som rabat.
Gælder ordningen for gratis opladning af medarbejdernes private elbiler?
Ja. I SKM2022.432.SR kunne en virksomhed få refusion efter særordningen for strøm til gratis opladning af medarbejdernes private elbiler og af kunders og leverandørers elbiler på sin adresse.
Kan en kommune få godtgørelsen for strøm til hjemmeplejens biler?
Nej, ifølge Skatterådets svar i SKM2024.373.SR, fordi opladningen til hjemmeplejen ikke var erhvervsmæssig. Afgørelsen er påklaget til Landsskatteretten.
Mere om el-abonnement og opladning
Ladestander på firmaadressenLadestander hjemme hos medarbejderenLadekort og offentlig ladningOpladning af elvarebil i praksisLastbalancering
El-abonnement og opladning: hele oversigten · Alt til varebilen
Kilder
- Den juridiske vejledning 2026-2: E.A.4.6.3.2 Godtgørelse af afgift af elektricitet, hentet 7. okt. 2026
- Skattestyrelsen: Udvidet refusionsordning for elafgift ved opladning af elbiler (18.12.2025), hentet 7. okt. 2026
- Skattestyrelsen: Midlertidig nedsættelse af elafgiften i 2026 og 2027, hentet 7. okt. 2026
- Clever: Forstå Clevers tilbagebetaling, hentet 4. okt. 2026
- Den juridiske vejledning: E.A.4.6.14.5 Elforbrugsmålere, hentet 7. okt. 2026
- Skattestyrelsen: Styresignal SKM2024.555.SKTST om krav til elmålere, hentet 4. okt. 2026
- Skatteministeriet: Elafgiftsloven, satser, hentet 4. okt. 2026
Siden er ikke skatte-, revisions- eller juridisk rådgivning. Regler og satser kan være ændret siden den dato, der står ved kilden.